01
NOMINAL YIELD · 名义收益率拆解
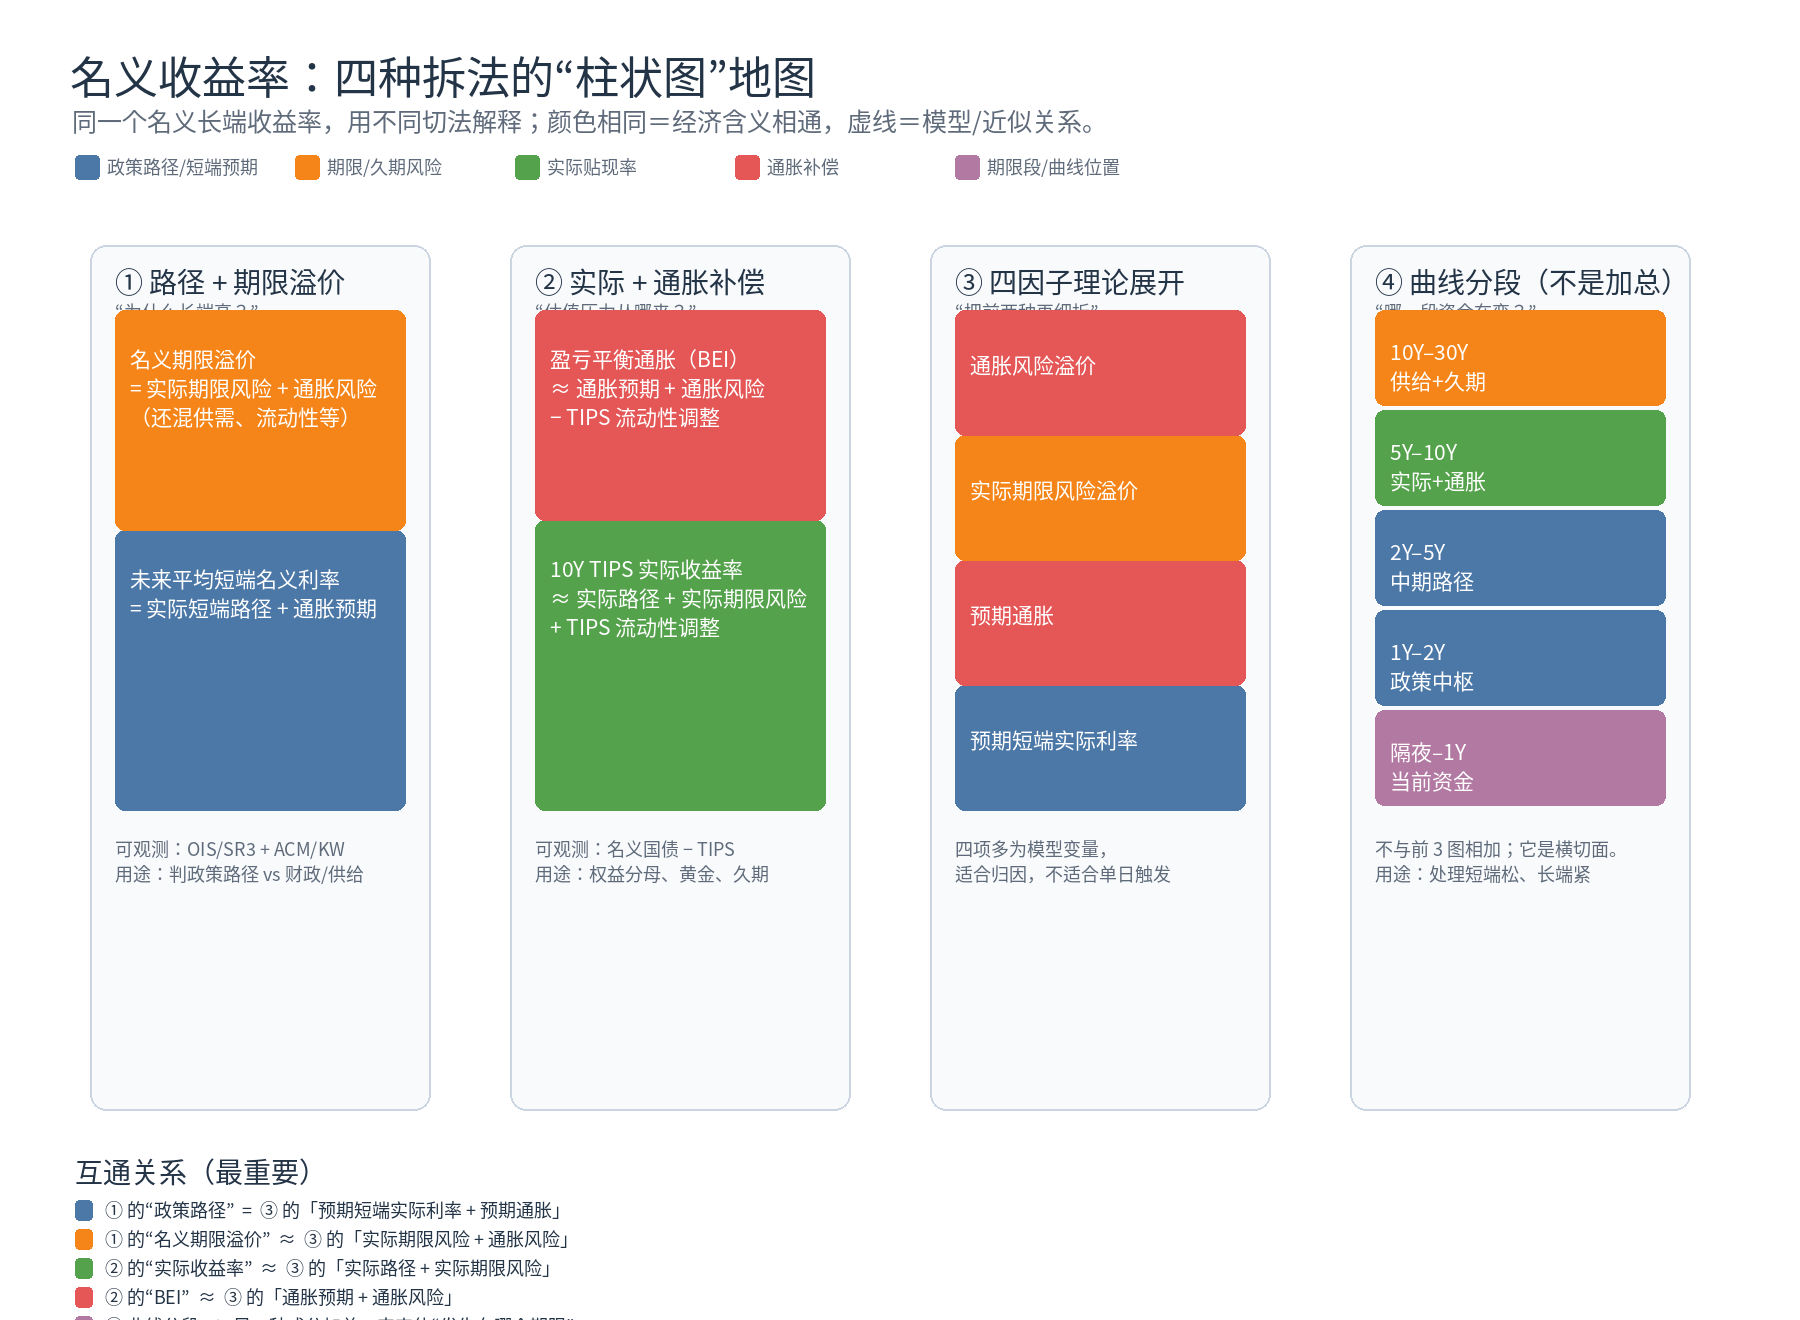
同一个长端收益率,四种拆法
先看统一公式,再看路径、通胀、期限与曲线位置如何互通。
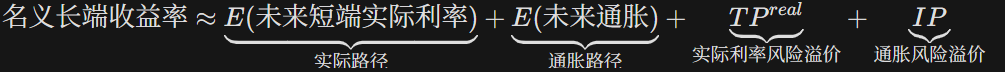
02
收益率曲线
03
10年通胀定价
04
利率波动率:价格突破,MOVE 是否认账
10年期美债收益率5.00%突破位 · 5.14%前高 · 5.20%延伸观察位
债股波动率裂口MOVE五年分位 − VIX五年分位;正值表示债券风险定价领先
05
信用风险溢价
DEBT DYNAMICS · 债务动力学
化债公式:利率、增长与财政的拉锯
Δ(D/Y)≈(r − g) × (D/Y)+PB
D/Y政府债务 ÷ 名义 GDP
r债务平均有效名义利率
g名义 GDP 增速
PB初级赤字/GDP;赤字为正,盈余为负
r < g增长帮助稀释存量债务
r = g债务率由初级收支主导
r > g利息形成“雪球效应”
这是用于建立直觉的近似式。r 应理解为全部存量债务的平均融资成本,不能直接等同于当天10年期国债收益率。
雪球效应+1.2个百分点
初级收支+2.0个百分点
债务率变化+3.2个百分点/年
债务率上升一年后债务率约为 123.2%
感性认知表
以债务率 120% 为基准;单位:债务率年度变化百分点| 初级收支情景 \ r−g | −3% | −1% | 0% | +1% | +3% |
|---|
债务率下降大致稳定债务率上升
区间高低点
| 指标 | 最低 | 日期 | 最高 | 日期 |
|---|
年度变化
各年最后有效观测| 年度 | 30Y | 30–10 | 10–2 | MOVE | IG | HY |
|---|
口径说明
期限利差仅使用同日有效收益率计算;负值表示曲线倒挂。10年盈亏平衡通胀按同日10年期名义国债收益率减10年期 TIPS 实际收益率计算,与 FRED T10YIE 定义一致,不插值。MOVE判断同时展示52周区间位置、近五年分位和全历史分位,避免用单一窗口下结论;债股波动率裂口使用两者各自近五年滚动分位之差,不直接比较指数点位。信用利差采用 ICE BofA 期权调整利差(OAS)。所有日线统一按纽约交易日标注。30 年期序列在 2002 年 2 月至 2006 年 2 月的官方停发期保留为空档。